بقلم: د. علي الراوي – خبير اقتصادي
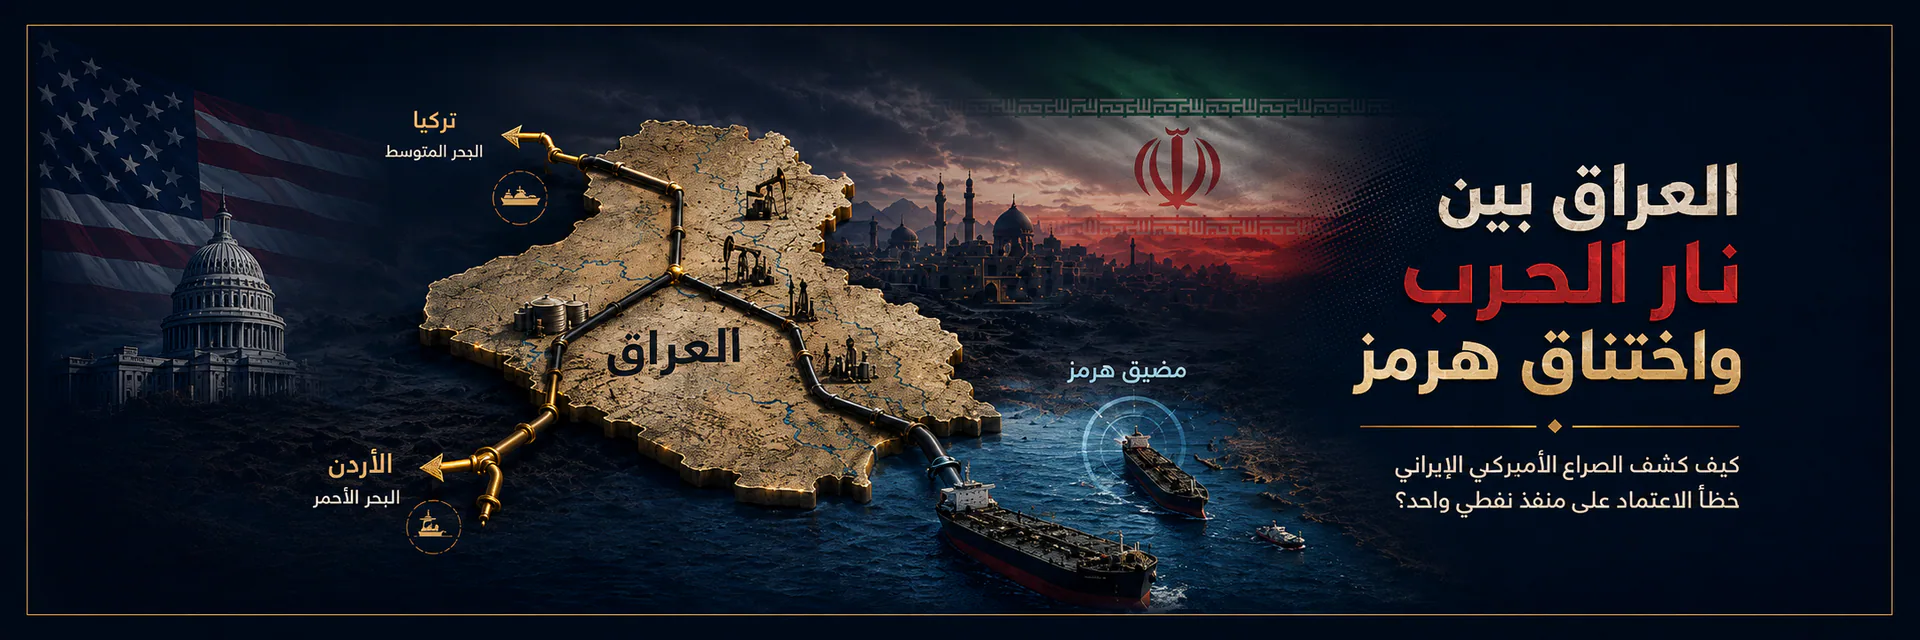
لم تعد المواجهة بين الولايات المتحدة وإيران حدثاً سياسياً أو عسكرياً يمكن للعراق مراقبته من بعيد. فكل صاروخ يُطلق في الخليج، وكل ناقلة تتعرض للتهديد قرب مضيق هرمز، يتحول بصورة مباشرة إلى ضغط على إيرادات الموازنة العراقية، وقدرة الدولة على دفع الرواتب، وتمويل المشاريع، واستيراد الغذاء والدواء والمواد الأولية.
حتى 12 تموز 2026، شهدت المواجهة تصعيداً جديداً بعد تبادل الولايات المتحدة وإيران ضربات صاروخية وجوية واسعة، وإعلان طهران إغلاق مضيق هرمز إلى حين ما وصفته بانتهاء التدخل الأميركي في المنطقة. وفي المقابل، تقول القيادة المركزية الأميركية إن بعض السفن التجارية ما زالت تعبر الممر، بينما استهدفت القوات الأميركية عشرات المواقع الإيرانية، وردت إيران بهجمات استهدفت منشآت ومواقع في عدد من دول الخليج. هذا التصعيد جاء بعد انهيار وقف إطلاق نار واتفاق مؤقت كان يفترض أن يعيد الملاحة الطبيعية إلى المضيق.
وبغض النظر عما إذا كان إغلاق المضيق كاملاً أو جزئياً، فإن مجرد ارتفاع مستوى المخاطر كافٍ لإرباك سوق الناقلات، وزيادة تكاليف التأمين والشحن، ودفع شركات النقل إلى تجنب المنطقة أو المطالبة بعلاوات مخاطر مرتفعة. لذلك فإن القضية لا تبدأ عند إغلاق المضيق رسمياً؛ بل تبدأ منذ اللحظة التي يشعر فيها مالك الناقلة أو شركة التأمين بأن عبور الخليج أصبح مغامرة غير محسوبة.
مضيق صغير يحمل اقتصاداً عالمياً ضخماً
تنبع أهمية مضيق هرمز من كونه واحداً من أخطر نقاط الاختناق في الاقتصاد العالمي. فقد بلغ متوسط تدفقات النفط والمنتجات النفطية عبره نحو 20 مليون برميل يومياً خلال عام 2024، بما يعادل قرابة 20% من استهلاك السوائل النفطية في العالم. وفي الربع الأول من 2025 بقيت التدفقات عند مستويات قريبة من 20.4 مليون برميل يومياً.
هذه الأرقام تفسر لماذا لا تؤثر الأزمة في إيران ودول الخليج وحدها، وإنما تمتد سريعاً إلى أسعار الوقود والنقل والتضخم وأسعار الفائدة في الولايات المتحدة وأوروبا وآسيا. فارتفاع النفط لا يعني فقط زيادة كلفة البنزين؛ بل يعني ارتفاع تكاليف الطيران والشحن البحري والصناعة والزراعة وإنتاج الكهرباء، ثم انتقال هذه الزيادات إلى أسعار أغلب السلع والخدمات.
لكن ما يمثل أزمة للعالم قد يتحول إلى كارثة بالنسبة للعراق، لأن معظم الدول الكبرى تمتلك مخزونات استراتيجية ومصادر متعددة للطاقة ومسارات بديلة للاستيراد. أما العراق، فعلى الرغم من كونه منتجاً نفطياً كبيراً، فإنه بنى نموذجاً مالياً وتجارياً يعتمد على مسار تصدير واحد تقريباً.
وهنا يجب توضيح نقطة مهمة: الخطأ العراقي لم يكن في استخدام مضيق هرمز، فهو أقرب وأقل كلفة لتصدير نفط الجنوب، وإنما كان في تحويله إلى منفذ شبه وحيد، من دون بناء مسارات احتياطية قادرة على العمل عند حدوث الحرب أو الحصار أو إغلاق الملاحة.
العراق لم يعتمد على النفط فقط… بل على طريق واحد للنفط
قبل اندلاع الحرب، كان العراق يصدر في الظروف الطبيعية نحو 3.6 ملايين برميل يومياً، يخرج منها ما يقارب 3.4 ملايين برميل يومياً عبر موانئ البصرة الجنوبية؛ أي إن نحو 94% من صادراته النفطية كانت مرتبطة عملياً بالخليج ومضيق هرمز.
بمعنى آخر، لم يكن العراق يمتلك شبكة تصدير متوازنة، بل كان يمتلك منفذاً رئيسياً ضخماً في الجنوب، وإمكانات محدودة أو متوقفة في الشمال، ومشروعات لم تتجاوز لعقود مرحلة المناقشة والدراسة في الغرب.
وقد ظهرت نتائج هذا الخلل سريعاً عند تعطل الملاحة. ففي بداية آذار 2026 انخفض إنتاج الحقول الجنوبية العراقية من نحو 4.3 ملايين برميل يومياً قبل الحرب إلى نحو 1.3 مليون برميل يومياً، أي بانخفاض يقارب 70%. وبعد أسابيع، ومع امتلاء الخزانات وتعذر التصدير، تراجع الإنتاج الجنوبي إلى قرابة 800 ألف برميل يومياً، بانخفاض وصل إلى نحو 80%.
لم يكن سبب هذا الانخفاض نضوب الحقول أو تراجع القدرة الفنية على الإنتاج، وإنما عدم وجود مكان يُرسل إليه النفط. فالحقول تنتج، لكن الناقلات لا تستطيع الوصول، والخزانات تمتلئ، وبالتالي تضطر الشركات إلى إغلاق الآبار وخفض الإنتاج.
وهذه واحدة من أكثر الحقائق الاقتصادية إيلاماً: العراق يمتلك النفط تحت الأرض، ويمتلك القدرة على استخراجه، لكنه يخسر الإيرادات لأنه لم يبنِ طرقاً كافية لنقله إلى الأسواق.
كم يخسر العراق عند توقف صادرات الجنوب؟
يمكن إدراك حجم الخطر من خلال عملية حسابية بسيطة. إذا افترضنا أن 3.4 ملايين برميل يومياً من صادرات العراق الجنوبية أصبحت معرضة للتوقف، وأن متوسط سعر البرميل يبلغ 70 دولاراً، فإن القيمة الإجمالية للصادرات المعرضة للخطر تبلغ:
3.4 ملايين برميل × 70 دولاراً = 238 مليون دولار يومياً.
وخلال ثلاثين يوماً، يصل الرقم إلى نحو:
7.14 مليارات دولار شهرياً.
هذا الرقم يمثل قيمة إجمالية تقريبية، وليس صافي الإيراد الذي يدخل الموازنة؛ إذ توجد تكاليف إنتاج ونقل والتزامات تعاقدية وخصومات سعرية وحصص إنتاج. لكنه يوضح حجم التدفقات المالية التي يمكن أن تتعطل خلال شهر واحد فقط.
ولو استمر التوقف ثلاثة أشهر، فقد نتحدث نظرياً عن أكثر من 20 مليار دولار من المبيعات المعرضة للتأجيل أو الفقدان، إلى جانب تكاليف إعادة تشغيل الحقول، وتعويض الشركات، وتراجع النشاط الاقتصادي المرتبط بالإنفاق الحكومي.
ولا يمكن التعامل مع هذه الخسارة باعتبارها مشكلة تخص وزارة النفط وحدها. فالإيراد النفطي يمول الوزارات والمحافظات والرواتب والتقاعد والرعاية الاجتماعية والاستيرادات الحكومية والمشاريع الاستثمارية.
صندوق النقد الدولي يتوقع أن تبقى الإيرادات النفطية مسؤولة عن أكثر من 90% من الإيرادات الحكومية العراقية حتى عام 2030 في غياب إصلاحات كبيرة. كما ارتفع سعر النفط اللازم لمعادلة الموازنة العراقية من نحو 54 دولاراً للبرميل في 2020 إلى قرابة 84 دولاراً في 2024، نتيجة تضخم الإنفاق وبقاء الإيرادات غير النفطية ضعيفة.
وهذا يعني أن العراق لا يحتاج فقط إلى بيع النفط؛ بل يحتاج إلى بيعه بكميات مرتفعة وأسعار مرتفعة بصورة مستمرة حتى يتمكن من تغطية التزاماته. لذلك فإن ارتفاع سعر البرميل أثناء الحرب لا يفيد العراق كثيراً إذا كان غير قادر على تصدير الكميات المطلوبة.
وقد يرتفع السعر العالمي من 70 إلى 100 دولار، لكن إذا انخفضت صادرات العراق من 3.4 ملايين إلى 250 ألف برميل يومياً، فإن زيادة السعر لن تعوض انهيار الكمية. السعر المرتفع لا يصنع إيراداً عندما يكون النفط محاصراً داخل الخزانات.
ماذا أنقذ العراق مؤقتاً؟
بعد اشتداد أزمة هرمز، أعاد العراق ضخ النفط من كركوك باتجاه ميناء جيهان التركي، بمعدل أولي بلغ نحو 170 ألف برميل يومياً، مع خطة للوصول تدريجياً إلى قرابة 250 ألف برميل يومياً.
لكن 250 ألف برميل تمثل أقل من 7% من صادرات العراق الطبيعية البالغة نحو 3.6 ملايين برميل يومياً. أي إن المسار الشمالي كان مهماً من الناحية السياسية والنفسية، لكنه لم يكن قادراً على تعويض صادرات الجنوب.
وهنا تظهر المفارقة؛ فالعراق كان يمتلك تاريخياً مساراً شمالياً نحو البحر المتوسط، إلا أن الخلافات القانونية والسياسية بين بغداد وأربيل وأنقرة، وتضرر أجزاء من الشبكة وتقادمها، أبقت هذا المسار خارج الخدمة أو دون طاقته الحقيقية لفترات طويلة.
لقد كلف توقف خط كركوك–جيهان العراق مليارات الدولارات خلال السنوات الماضية، لكن الكلفة الأكبر لم تكن الإيرادات المفقودة فقط، بل ضياع وظيفة الخط باعتباره بوليصة تأمين استراتيجية للدولة.
الدول لا تبني خطوط الأنابيب على أساس الربح التجاري اليومي فقط؛ بل تبني بعضها لكي تكون جاهزة في الأيام غير الطبيعية. قد يعمل المسار الاحتياطي بطاقة منخفضة في أوقات الاستقرار، لكنه يصبح شرياناً وطنياً عندما يغلق المسار الرئيسي.
الأمن النفطي لا يتحقق بزيادة الإنتاج وحدها
لسنوات طويلة تركز النقاش النفطي العراقي على زيادة الطاقة الإنتاجية من أربعة أو خمسة ملايين برميل إلى ستة أو سبعة ملايين برميل يومياً. لكن تجربة الحرب أثبتت أن رفع الإنتاج من دون رفع قدرة النقل والتخزين والتصدير لا يحقق أمناً اقتصادياً.
ما الفائدة من امتلاك طاقة إنتاجية تبلغ سبعة ملايين برميل يومياً إذا كانت خمسة أو ستة ملايين منها مضطرة للمرور من نقطة جغرافية واحدة؟
الأمن النفطي الحقيقي يتكون من أربع حلقات مترابطة:
الإنتاج، والنقل الداخلي، والتخزين، وتعدد منافذ التصدير.
إذا تعطلت إحدى هذه الحلقات، تتعطل المنظومة كاملة. وقد امتلك العراق حقولاً إنتاجية ضخمة، لكنه لم يطور حلقات النقل والتخزين والتصدير بالمستوى نفسه.
ولذلك لا ينبغي تقييم أي مشروع نفطي جديد بحجم الإنتاج الذي سيضيفه فقط، وإنما يجب طرح سؤال موازٍ: من أي منفذ سيخرج هذا النفط؟
المسار الأول: تحويل جيهان إلى منفذ دائم وليس طارئاً
ينبغي أن يكون خط العراق–تركيا وميناء جيهان الركيزة الأولى لتنويع الصادرات، لأنهما يمثلان الخيار الأسرع والأقرب إلى التنفيذ مقارنة بإنشاء مسار جديد بالكامل.
المطلوب ليس تشغيل الخط عند اندلاع الحرب وإيقافه بعد انتهاء الأزمة، بل توقيع إطار طويل الأجل بين الحكومة الاتحادية وإقليم كردستان وتركيا يضمن استمرار التدفقات، مع نظام واضح لقياس الكميات وتحديد الملكية والتكاليف وتسوية مستحقات الشركات.
ويجب أن يكون الهدف المرحلي رفع قدرة التصدير الشمالية إلى ما لا يقل عن 750 ألف برميل يومياً، ثم الاقتراب تدريجياً من مليون برميل يومياً بعد إصلاح الشبكات القديمة وإنشاء خطوط جديدة وربط حقول الشمال والوسط والجنوب بها.
الوصول إلى مليون برميل يومياً عبر جيهان لن يعوض الجنوب بالكامل، لكنه يوفر مورداً مالياً مهماً في حال حدوث أزمة جديدة، ويمنح العراق قدرة أكبر على التفاوض مع المشترين وشركات النقل.
كما أن الوصول إلى البحر المتوسط يقرب النفط العراقي من الأسواق الأوروبية، ويخفض جزءاً من المسافة البحرية مقارنة بالشحن من الخليج نحو أوروبا عبر المحيط الهندي والبحر الأحمر أو رأس الرجاء الصالح.
المسار الثاني: البصرة–حديثة بوابة العراق نحو الغرب
بدأ العراق خلال 2026 العمل على مشروع خط يربط البصرة بمدينة حديثة، بطاقة مخططة تبلغ نحو 2.5 مليون برميل يومياً. كما أقرت الحكومة دراسات فنية ومالية لمسارات محتملة تمتد من البصرة إلى حديثة ثم كركوك وجيهان، أو من حديثة باتجاه بانياس على البحر المتوسط، مع الاستعانة بشركات واستشاريين دوليين.
هذا المشروع يجب ألا يُعامل باعتباره مجرد خط داخلي، بل باعتباره العمود الفقري لنظام تصدير جديد. فالوصول إلى حديثة يفتح أمام العراق أكثر من اتجاه: تركيا، والأردن، وسوريا، وربما الربط مع شبكات إقليمية أخرى في المستقبل.
لكن نجاح المشروع يتطلب تجنب الأخطاء التقليدية التي عطلت مشروعات العراق الكبرى: تغيير التصاميم بعد البدء، وتعدد الجهات صاحبة القرار، وغياب جدول زمني ملزم، وتأخر التمويل، وربط المشروع بالخلافات السياسية اليومية.
يجب إنشاء هيئة تنفيذية مستقلة للمشروع، تنشر كل ثلاثة أشهر نسب الإنجاز والكلفة والعقود والمراحل المتأخرة، وتخضع لرقابة فنية ومالية واضحة.
المسار الثالث: ميناء العقبة والبحر الأحمر
يمثل خط حديثة–العقبة أحد أهم الخيارات الاستراتيجية للعراق، لأنه يتيح تصدير النفط من البحر الأحمر بعيداً عن مضيق هرمز. وقد اتجه العراق والأردن في تموز 2026 إلى تسريع النقاشات المتعلقة بتنفيذ خط البصرة–العقبة والتعاون في مجالات الطاقة والنقل والاستثمار.
المشروع ليس سهلاً، فهو طويل ومكلف ويحتاج إلى حماية أمنية واتفاقات تسعير وتشغيل وضمانات سيادية، لكنه يجب أن يُقاس بما يوفره من أمن اقتصادي، وليس بعائد النقل وحده.
لو استطاع العراق تصدير مليون برميل يومياً من العقبة، ومليون برميل من جيهان، فإن أكثر من نصف صادراته الطبيعية يمكن أن تصل إلى الأسواق من دون المرور عبر مضيق هرمز.
وقد لا يعمل المساران بكامل الطاقة في الظروف الطبيعية إذا كانت كلفة الشحن من البصرة أقل، لكن وجودهما يمنع توقف الدولة مالياً عند اندلاع أي مواجهة جديدة.
المسار الرابع: إعادة بحث المنفذ السعودي
يمتلك العراق تجربة تاريخية مع خط أنابيب يمر عبر الأراضي السعودية باتجاه البحر الأحمر. وكان خط IPSA مصمماً بطاقة تقارب 1.65 مليون برميل يومياً، لكنه خرج من الخدمة منذ أزمة الخليج عام 1990.
إعادة تشغيل الخط بصورته القديمة قد تكون صعبة فنياً وقانونياً وسياسياً، لكن مبدأ الربط النفطي بين العراق والسعودية يجب أن يعود إلى طاولة التفاوض.
السعودية نفسها تبحث توسيع طاقة خط الشرق–الغرب الواصل إلى البحر الأحمر، في ظل المخاطر التي تهدد مضيق هرمز. ولذلك يمكن للعراق أن يناقش إنشاء وصلة جديدة أو استخدام جزء من البنية الإقليمية وفق اتفاق تجاري طويل الأجل.
ليس ضرورياً أن يمتلك العراق كل خط بصورة كاملة؛ فقد يكون استخدام شبكة إقليمية مقابل رسوم نقل أقل كلفة وأسرع من بناء خط مستقل. المهم ألا يبقى العراق خارج منظومة خطوط البحر الأحمر.
التخزين الاستراتيجي: الوقت الذي تشتريه الدولة لنفسها
تعدد الأنابيب لا يكفي من دون رفع الطاقة التخزينية. فقد اضطرت الحقول العراقية إلى خفض الإنتاج سريعاً لأن الخزانات امتلأت، ولم تكن هناك قدرة كافية على الاحتفاظ بالنفط إلى حين عودة الملاحة.
ينبغي إنشاء منظومة تخزين استراتيجية موزعة بين الجنوب والوسط والشمال، بدلاً من تركيزها قرب الموانئ الجنوبية فقط. والهدف يجب أن يكون امتلاك طاقة تخزينية تسمح باستمرار الإنتاج لأسابيع، لا لأيام، عند تعطل التصدير.
التخزين لا يحل أزمة طويلة الأمد، لكنه يمنح الحكومة وقتاً للتحرك، ويحمي الآبار من الإغلاق المتكرر، ويتيح اختيار توقيت البيع بدلاً من قبول شروط المشترين تحت الضغط.
كما ينبغي تطوير قدرات التخزين العائم والعقود المسبقة مع شركات الناقلات، وإنشاء آلية تأمين حكومية وتجارية مشتركة لتقليل أثر ارتفاع علاوات المخاطر.
التكرير والبتروكيماويات جزء من أمن التصدير
أحد أسباب هشاشة الاقتصاد العراقي أن الدولة تصدر معظم القيمة على شكل نفط خام، ثم تستورد آلاف السلع التي يمكن تصنيع جزء منها محلياً.
التوسع في المصافي والبتروكيماويات والأسمدة والزيوت والمواد البلاستيكية لا يلغي الحاجة إلى تصدير الخام، لكنه يقلل حجم الخام الذي يجب شحنه فوراً، ويحول البرميل إلى منتجات متعددة يمكن تخزينها وتسويقها عبر منافذ برية وبحرية مختلفة.
كما أن القيمة الاقتصادية لبرميل النفط المعالج قد تكون أعلى من قيمة البرميل الخام، لأنه يدخل في صناعة الوقود والبلاستيك والأسمدة والمذيبات والألياف والمواد الكيميائية.
لكن العراق يجب أن يتجنب تحويل التكرير إلى مجرد وسيلة لتغطية الاستهلاك المحلي المدعوم. المطلوب إنشاء طاقات صناعية تنافسية وموجهة للتصدير، تعمل وفق أسعار وكلف واضحة، وترتبط بموانئ وسكك حديد ومناطق صناعية.
المشكلة الأعمق: العراق لا يحتاج إلى تنويع المنافذ فقط
حتى لو أنشأ العراق خمسة خطوط نفطية، فإنه سيبقى معرضاً لأزمة أسعار النفط وتغير الطلب العالمي وقرارات المنتجين الآخرين. لذلك فإن تنويع منافذ بيع النفط يمثل نصف الحل، أما النصف الأهم فهو تنويع الصادرات نفسها.
تشير بيانات هيئة الإحصاء العراقية إلى أن إجمالي الصادرات خلال 2024 بلغ نحو 105.1 مليارات دولار، منها قرابة 95 مليار دولار من النفط الخام، ونحو 5.6 مليارات دولار من المنتجات النفطية، ونحو 4.5 مليارات دولار من بقية الصادرات السلعية. وبذلك شكّل النفط الخام وحده أكثر من 90% من الصادرات، بينما تجاوزت حصة الخام والمنتجات النفطية معاً 95% من الإجمالي.
حتى رقم الصادرات السلعية البالغ 4.5 مليارات دولار لا يعكس تنويعاً كاملاً؛ لأن 77.2% منه صُنّف ضمن الوقود المعدني والزيوت المعدنية ومنتجات تقطيرها. وإذا استُبعد هذا البند، فإن بقية الصادرات السلعية غير المرتبطة به لا تتجاوز تقريباً مليار دولار، أي أقل من 1% من إجمالي صادرات العراق في ذلك العام.
هذه النسبة تعني أن العراق ليس اقتصاداً مصدراً للنفط فحسب؛ بل هو اقتصاد يكاد لا يصدر شيئاً آخر مقارنة بحجم ثرواته وسكانه ومساحته وموقعه.
ما القطاعات القادرة على بناء صادرات عراقية جديدة؟
لا ينبغي أن يبدأ العراق من صناعات بعيدة عن إمكاناته، بل من القطاعات التي يمتلك فيها مواد أولية أو موقعاً أو خبرة أو سوقاً إقليمية.
أول هذه القطاعات هو البتروكيماويات والأسمدة. يمتلك العراق النفط والغاز والكبريت، لكنه يصدر جزءاً كبيراً من ثروته في شكل مادة أولية منخفضة القيمة المضافة. ويمكن تحويل الغاز المصاحب والكبريت والمواد الهيدروكربونية إلى أسمدة ومواد كيميائية ومنتجات صناعية مطلوبة في آسيا وأوروبا والدول المجاورة.
القطاع الثاني هو الزراعة والصناعات الغذائية. لا يكفي تصدير التمور أو المحاصيل الخام، بل يجب إنشاء صناعات للتعبئة والتعليب والعصائر والزيوت والأغذية المجمدة. العراق قريب من أسواق الخليج، ويستطيع الوصول إليها براً خلال وقت قصير، لكنه يحتاج إلى مواصفات جودة ومختبرات واعتماد دولي وسلاسل تبريد.
القطاع الثالث هو الصناعات الإنشائية والمعدنية، مثل الإسمنت والزجاج والسيراميك والحديد والمنتجات المرتبطة بالفوسفات والكبريت. إعادة إعمار المنطقة توفر سوقاً كبيرة، لكن المنتج العراقي يحتاج إلى طاقة مستقرة وكلفة نقل تنافسية ومنع الإغراق والتهريب.
القطاع الرابع هو الخدمات اللوجستية والنقل. موقع العراق بين الخليج وتركيا وأوروبا يمكن أن يحوله من دولة تستورد عبر موانئ الآخرين إلى دولة تبيع خدمات النقل والتخزين والعبور. وكل حاوية تمر عبر العراق يمكن أن تولد رسوماً وفرص عمل وخدمات مالية وتأمينية وصيانة.
أما القطاع الخامس فهو الخدمات الرقمية والمهنية. فالتصدير لا يعني دائماً شاحنة أو سفينة؛ إذ يمكن للعراق تصدير البرمجيات وخدمات التصميم والمحاسبة ومراكز الاتصال والتعليم والتدريب والاستشارات. هذه القطاعات تحتاج إلى إنترنت وتعليم وتمويل أكثر مما تحتاج إلى طرق نفطية.
خطة رقمية لتنويع الصادرات
لا تكفي الدعوة العامة إلى تنويع الاقتصاد. يجب وضع أهداف قابلة للقياس والمحاسبة.
ينبغي أن يضع العراق هدفاً لرفع الصادرات السلعية غير الهيدروكربونية، بعد استبعاد الوقود والزيوت المعدنية، من قرابة مليار دولار حالياً إلى خمسة مليارات دولار بحلول 2030، ثم إلى ما بين 10 و15 مليار دولار بحلول 2035.
قد تبدو هذه الأهداف كبيرة، لكنها لا تزال متواضعة مقارنة بإجمالي صادرات يتجاوز 100 مليار دولار، ومقارنة بحجم السوق الإقليمية المحيطة بالعراق.
ولتحقيقها، يحتاج العراق إلى بنك أو وكالة وطنية لتمويل وضمان الصادرات، لأن المنتج العراقي لا يستطيع منافسة الشركات الإقليمية إذا كان يدفع كلفة تمويل مرتفعة ولا يمتلك تأميناً ضد عدم سداد المشترين.
كما يجب رد الرسوم والضرائب المدفوعة على مستلزمات الإنتاج عند تصدير السلعة، وتسهيل إصدار شهادات المنشأ، ورقمنة الجمارك، وتحديد مدة زمنية قصوى لإنجاز معاملات التصدير.
ويجب ربط الإعفاءات الحكومية بنتائج فعلية. فالمصنع الذي يحصل على أرض أو طاقة مدعومة أو إعفاء جمركي يجب أن يلتزم بنسبة محددة من الإنتاج والتشغيل والتصدير، لا أن يتحول الإعفاء إلى ربح عقاري أو تجاري.
صندوق استقرار لحماية الموازنة
تنويع الصادرات يحتاج إلى سنوات، ولذلك يحتاج العراق خلال المرحلة الانتقالية إلى صندوق استقرار مالي حقيقي.
عندما يكون سعر النفط أعلى من السعر المعتمد في الموازنة، لا ينبغي إنفاق كامل الفائض على التوظيف والمصروفات الدائمة، بل يجب تحويل نسبة ثابتة منه إلى حساب احتياطي مستقل.
الهدف هو تكوين احتياطي يكفي لتمويل الرواتب والخدمات الأساسية والاستيرادات الحيوية لستة أشهر على الأقل عند توقف التصدير أو انهيار الأسعار.
إنفاق الإيرادات الاستثنائية على التزامات دائمة يجعل الدولة تحتاج إلى سعر نفط أعلى كل سنة. وهذا ما يفسر ارتفاع السعر اللازم لمعادلة الموازنة العراقية إلى نحو 84 دولاراً للبرميل في 2024، مقارنة بنحو 54 دولاراً في 2020.
المشكلة ليست دائماً في انخفاض إيرادات العراق، بل في أن المصروفات ترتفع بسرعة عندما ترتفع أسعار النفط، ثم يصبح من الصعب خفضها عندما تنخفض الأسعار.
قاعدة وطنية جديدة: لا منفذ يسيطر على أكثر من 60%
يحتاج العراق إلى قاعدة استراتيجية واضحة تنص على ألا يعتمد أكثر من 60% من صادراته النفطية على منفذ واحد بحلول 2035.
ويمكن أن يكون التوزيع المستهدف، على سبيل المثال، نحو مليوني برميل يومياً عبر الجنوب والخليج، ومليون برميل عبر تركيا والبحر المتوسط، ومليون برميل عبر الأردن أو شبكات البحر الأحمر، مع طاقات إضافية احتياطية بحسب حجم الإنتاج.
هذه ليست دعوة للتخلي عن البصرة أو مضيق هرمز. موانئ الجنوب ستبقى المنفذ الأكبر والأقل كلفة، لكن استمرارها كمنفذ شبه وحيد لم يعد مقبولاً بعد التجربة الحالية.
وإذا كان إنشاء البدائل يكلف عدة مليارات من الدولارات، فإن توقف الصادرات شهراً واحداً قد يعرض مبيعات تتجاوز سبعة مليارات دولار للخطر. من هذا المنظور، تصبح كلفة خط الأنابيب بوليصة تأمين على الموازنة العراقية، وليست مجرد مشروع نقل.
من يدفع ثمن التأخير؟
عندما تتوقف الصادرات، لا تبقى الأزمة داخل وزارة النفط. تتأخر مستحقات الشركات والمقاولين، وتتوقف مشاريع المحافظات، وينخفض الطلب في الأسواق، وتتراجع مبيعات القطاع الخاص، وتزداد حاجة الحكومة إلى الاقتراض.
كما تتعرض احتياطيات البنك المركزي للضغط، لأن العراق يستمر في استيراد السلع والخدمات حتى عندما تنخفض تدفقات الدولار من النفط. وقد حذر صندوق النقد الدولي قبل الأزمة الحالية من أن تراجع الإيرادات النفطية، واتساع فاتورة الاستيراد، والعجز الكبير في الخدمات، يمكن أن يضغط على الحساب الخارجي والاحتياطيات في السنوات المقبلة.
لذلك فإن المواطن الذي يعتقد أن أزمة المضيق تخص الناقلات النفطية فقط قد يجد أثرها لاحقاً في تأخر مشروع، أو ارتفاع سعر سلعة، أو ضعف فرص العمل، أو تشديد الإنفاق الحكومي.
الخلاصة: الأزمة إنذار أخير للعراق
الصراع الأميركي الإيراني قد يهدأ باتفاق جديد، وقد تعود السفن إلى العبور، وقد يستعيد العراق صادراته الجنوبية خلال فترة قصيرة. لكن عودة الملاحة يجب ألا تعني عودة النسيان.
الدرس الذي قدمته الأزمة واضح: لا يجوز لدولة تعتمد موازنتها على النفط بنسبة تتجاوز 90% أن تربط معظم صادرات هذا النفط بممر مائي واحد يقع في قلب الصراعات الإقليمية.
على العراق أن يتحرك في مسارين متوازيين؛ الأول بناء شبكة تصدير متعددة الاتجاهات تصل إلى الخليج والبحر المتوسط والبحر الأحمر، والثاني بناء صادرات غير نفطية حقيقية تمنح القطاع الخاص دوراً أكبر في توفير الدولار وفرص العمل.
إنشاء خط إلى جيهان أو العقبة يعالج خطر الطريق الواحد، لكنه لا يعالج خطر السلعة الواحدة. وإنشاء مصانع للتصدير من دون طرق وموانئ وجمارك فعالة لن يكون كافياً أيضاً.
المطلوب رؤية اقتصادية متكاملة تجعل النفط وسيلة لتمويل التحول، لا سبباً لاستمرار الاعتماد. ويجب أن يكون الهدف في نهاية المطاف ألا تتوقف الدولة العراقية عندما تتوقف ناقلة، وألا تصبح الرواتب والمشاريع والخدمات رهينة قرار عسكري يُتخذ خارج حدود العراق.
العراق لم يخطئ لأنه صدّر نفطه عبر هرمز، وإنما أخطأ لأنه لم يستعد لليوم الذي قد لا يكون فيه هرمز متاحاً. واليوم، وبعد أن أصبحت الخسارة قابلة للقياس بمئات ملايين الدولارات يومياً، لم يعد تنويع المنافذ والصادرات خياراً اقتصادياً مؤجلاً، بل أصبح قضية أمن وطني.